
Conseils
PER et impôt : vérifier l’avantage fiscal avant de verser
Le PER peut réduire le revenu imposable aujourd’hui, mais les sommes récupérées à la retraite sont imposées. Voici les éléments à comparer avant d’en faire un choix.
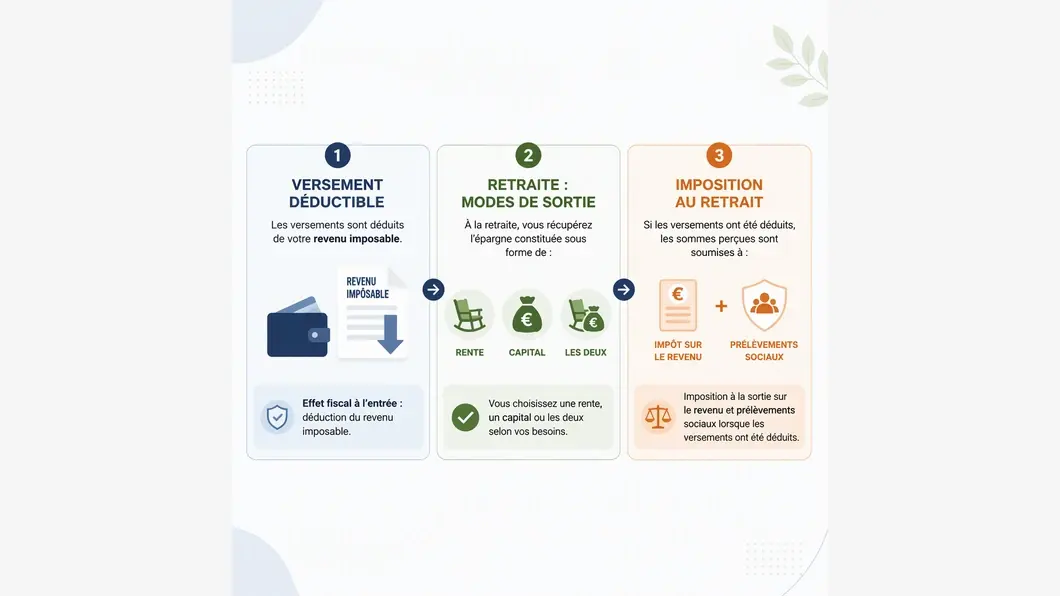
Un versement sur un plan d’épargne retraite (PER) peut réduire le revenu imposable de l’année où il est effectué. Mais ce mécanisme n’équivaut pas à une économie définitive : à la retraite, le capital ou la rente perçus sont soumis à l’impôt sur le revenu et aux prélèvements sociaux. Avant de verser, il faut donc regarder à la fois l’avantage immédiat et la fiscalité à la sortie.
Le sujet concerne notamment les salariés et cadres qui cherchent à comprendre si une déduction fiscale peut s’intégrer à leur préparation de la retraite. La réponse dépend de leur situation, et les informations disponibles ici ne permettent pas de calculer un gain individuel. Elles permettent en revanche d’identifier les points à vérifier.
1. Comprendre ce que la déduction change
Le PER est un placement de long terme destiné à constituer un complément de revenus. Les versements peuvent être déduits du revenu imposable, ce qui peut diminuer l’impôt dû au titre de l’année concernée.
La présentation du dispositif par Merci pour l’info sur la déduction et le PER précise que l’avantage est d’autant plus intéressant lorsque le taux marginal d’imposition est élevé, en citant 30 % et plus.
Ce repère ne suffit pas à conclure qu’un versement est adapté. Un taux marginal d’imposition est un élément de comparaison, pas une estimation personnalisée du bénéfice total. Le montant versé, la situation fiscale et les conditions du contrat comptent aussi ; les passages disponibles ne donnent pas de formule permettant de chiffrer un résultat individuel.
2. Comparer l’avantage aujourd’hui à la fiscalité de sortie
Les sommes récupérées à la retraite ne sont pas exonérées par principe. Selon l’article cité, les rentes ou capitaux perçus sont alors soumis à l’impôt sur le revenu et aux prélèvements sociaux lorsque les versements ont été déduits. La même source explique qu’ils seront en principe moins fiscalisés, car les revenus baissent généralement à la retraite et le taux marginal d’imposition aussi. Il s’agit d’une tendance générale, pas d’une certitude applicable à chaque personne.
| Point à examiner | Ce que l’information disponible indique | Question à résoudre pour votre situation |
|---|---|---|
| Versement pendant la vie active | Les versements peuvent être déduits du revenu imposable. | Quel effet la déduction aurait-elle sur votre impôt cette année ? |
| Fiscalité au retrait | Les sommes récupérées sont soumises à l’impôt sur le revenu et aux prélèvements sociaux si les versements ont été déduits. | Quelle fiscalité s’appliquerait à la sortie envisagée ? |
| Revenus à la retraite | Ils baissent généralement, ce qui peut s’accompagner d’un taux marginal inférieur. | Votre situation future peut-elle différer de cette tendance générale ? |
| Forme de retrait | Le PER peut être débloqué sous forme de rente, de capital ou d’une combinaison des deux. | Quelles modalités sont prévues par le contrat choisi ? |
3. Vérifier le contrat et les modalités de sortie
La possibilité de récupérer l’épargne sous forme de rente, de capital ou d’une combinaison des deux fait partie des éléments à examiner avant de souscrire. Ne déduisez pas de cette seule souplesse que tous les contrats proposent les mêmes conditions. Vérifiez les modalités du contrat précis, ainsi que les frais et les options qui vous seront présentés : les informations capturées ne détaillent pas ces éléments pour un contrat particulier.
Une démarche prudente consiste à distinguer trois questions : quel est l’effet fiscal du versement cette année, comment les sommes déduites seront-elles imposées à la sortie, et quelles modalités de retrait propose le contrat ? Si une réponse manque, demandez-la au fournisseur du contrat ou à un professionnel compétent avant de décider. Un avantage fiscal ne garantit ni un rendement, ni un montant de retraite déterminé.
4. Décider sans confondre économie d’impôt et épargne disponible
Le PER est présenté comme un placement de long terme. Il faut donc examiner le versement dans le cadre de vos projets et de votre budget, plutôt que de le choisir uniquement pour réduire l’impôt de l’année.
Si votre priorité est de comparer des rémunérations ou de préparer une discussion professionnelle, consultez aussi nos repères pour parler de salaire en entretien : ces décisions peuvent contribuer au budget global, mais ne remplacent pas une analyse fiscale personnelle.
En résumé, le PER peut associer une déduction à l’entrée et une imposition à la sortie. La comparaison dépend notamment de votre situation fiscale présente et future, ainsi que des conditions du contrat. Prenez ces éléments comme une grille de questions, pas comme une promesse d’économie ou de revenu à la retraite.
Cette page décrit une méthode. Elle n’invente pas de statistiques de recrutement ni de comportements supposés des recruteurs.
avez-vous déjà comparé l’avantage fiscal d’un PER avec les conditions de retrait avant de choisir un versement ?